Nell'ambito di un intervento di manutenzione straordinaria effettuato nel 2024 l'impresa edile ha provveduto ad installare la nuova fognatura fino al confine della mia proprietà. Appena oltre il confine della proprietà il Gestore della rete fognaria si è occupato, su suolo pubblico, dell'allaccio alla rete fognaria con l'installazione di un apposito pozzetto di ispezione.
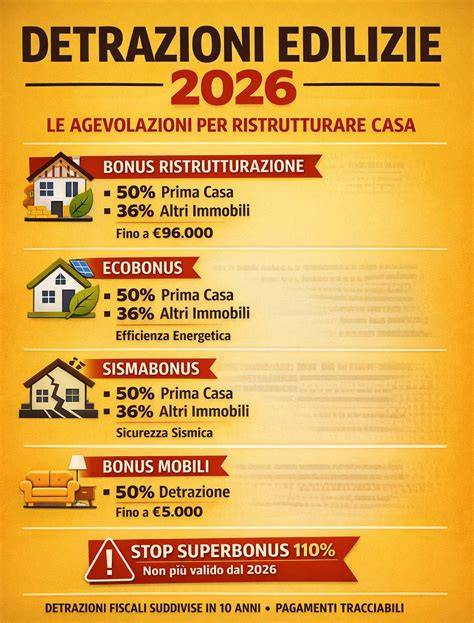
Le spese di allacciamento alla fognatura fatturate dal Gestore e già pagate con "bonifico parlante" sono effettivamente detraibili (Bonus Casa)? Gentile lettore, le confermo che le spese per l'allacciamento alla rete fognaria sono detraibili al 50% con il bonus ristrutturazione, a condizione che siano state pagate tramite bonifico parlante. Tuttavia, la detrazione è ammessa esclusivamente per le spese sostenute all'interno della proprietà privata. Nel suo caso, l'impresa edile ha realizzato la fognatura fino al confine della proprietà, mentre il Gestore ha eseguito l'allacciamento su suolo pubblico.
Elaborate con scrupolosa attenzione da professionisti. eventuali errori o inesattezze involontarie che potrebbero essere presenti. Per il 2024 sono confermati i bonus ristrutturazioni per molte opere, interne o esterne, eseguite sulle singole unità immobiliari o sulle parti comuni dei condomini. Anche il rifacimento dell’impianto fognario è incluso nella detrazione?
Le cose stanno diversamente per le detrazioni applicabili alle opere eseguite sulle parti comuni dei condomini (impianti, scala interna, ecc.). Interventi di manutenzione ordinaria, ossia interventi di riparazione, rinnovamento e sostituzione delle finiture degli edifici, o necessari a integrare o mantenere l’efficienza degli impianti tecnologici esistenti. La risposta è SÌ!
Dal 1° gennaio 2025, la Legge di Bilancio 2024 (Legge n. Scadenza: La detrazione del 36% sarà applicabile agli interventi avviati a partire dal 1° gennaio 2025. Alcune spese, come ad esempio quelle sostenute per motivi di salute, per l’istruzione o per gli interessi sul mutuo dell’abitazione, possono essere utilizzate per diminuire l’imposta da pagare. In questo caso si parla di detrazioni.
La misura di queste agevolazioni varia a seconda del tipo di spesa (19 per cento per le spese sanitarie, 36 per cento o 50 per cento per le spese di ristrutturazione edilizia, ecc.). In caso di incapienza, cioè quando l’imposta dovuta è inferiore alle detrazioni alle quali si ha diritto, la parte di detrazione che supera l’imposta non può essere rimborsata. Una serie di spese, come per esempio i contributi previdenziali e assistenziali obbligatori e volontari o le erogazioni liberali in favore degli enti non profit, può ridurre il reddito complessivo su cui calcolare l’imposta dovuta.
In entrambi i casi, chi presta l’assistenza fiscale (Caf, professionista o sostituto d’imposta) calcola l’importo della detrazione o della deduzione e lo indica nel prospetto di liquidazione, mod. al click sulla opzione selezionata o al click sulla X (in alto a destra) la finestra modale si chiude. Dall’anno d’imposta 2020 la detrazione dall’imposta lorda nella misura del 19 per cento degli oneri, spetta a condizione che l’onere sia sostenuto con versamento bancario o postale ovvero mediante altri sistemi di pagamento tracciabili. La disposizione non si applica alle detrazioni spettanti in relazione alle spese sostenute per l’acquisto di medicinali e di dispositivi medici, nonché alle detrazioni per prestazioni sanitarie rese dalle strutture pubbliche o da strutture private accreditate al Servizio sanitario nazionale.
Nelle tabelle che seguono, con riferimento a ciascuna spesa, è indicato il rigo dove riportare l'importo pagato e il codice attribuito. Dall'anno d’imposta 2020 la detrazione d’imposta per alcune delle spese indicate in questa sezione varia in base all'importo del reddito complessivo. In particolare, essa spetta per intero ai titolari di reddito complessivo fino a 120.000 euro. In caso di superamento del predetto limite, il credito decresce fino ad azzerarsi al raggiungimento di un reddito complessivo pari a 240.000 euro. Per la verifica del limite reddituale si tiene conto anche dei redditi assoggettati a cedolare secca.
Nella sezione non vanno riportati gli oneri e le spese già considerati dal datore di lavoro nella determinazione del reddito di lavoro dipendente o assimilato. L'ammontare totale di questi oneri è indicato nel punto 431 della Certificazione Unica. Le spese sostenute per gli interventi relativi all’adozione di misure antisismiche e all’esecuzione di opere per la messa in sicurezza statica. Non possono essere indicate in questa sezione le spese sostenute nel 2025 che sono state indicate con i codici da 13 a 16, 19, 20 e da 26 a 28 nella Comunicazione per l’esercizio delle opzioni di cessione o sconto e relative alle detrazioni spettanti per gli interventi di ristrutturazione edilizia, recupero o restauro della facciata degli edifici, riduzione del rischio sismico, installazione di impianti solari fotovoltaici.
A partire dal 30 marzo 2024 (data di entrata in vigore del D.L. n. ...). Per gli interventi di recupero del patrimonio edilizio iniziati a partire dal 2011, nella dichiarazione dei redditi vanno indicati i dati catastali identificativi degli immobili e gli altri dati necessari per fruire della detrazione. La presente sezione deve essere compilata per le spese sostenute nel 2025. Le spese per il riscatto dei periodi non coperti da contribuzione (c.d. da 4 a 12 nella Comunicazione per l’esercizio delle opzioni di cessione o sconto e relative alle detrazioni spettanti per gli interventi di ristrutturazione edilizia, recupero o restauro della facciata degli edifici, riduzione del rischio sismico, installazione di impianti solari fotovoltaici. Dal 17 febbraio 2023 non è più possibile fruire dello sconto in fattura o della cessione del credito derivante dal Superbonus e dagli altri bonus edilizi, fatte salve le specifiche deroghe. A partire dal 1° gennaio 2024 la detrazione è ripartita in 10 rate annuali di pari importo.
Allacci fognari a Praia, 1300 mancano all'appello
Per le spese sostenute nel 2022 era possibile optare per la rateizzazione in dieci rate annuali purché le spese non fossero indicate nel modello 730/2023 o nel modello REDDITI PF 2023. Per le spese Superbonus sostenute dal 1° gennaio 2023 al 31 dicembre 2023, è possibile optare per la ripartizione in 10 rate annuali di pari importo mediante presentazione di una dichiarazione integrativa di quella presentata per il periodo d’imposta 2023, da presentare entro il termine stabilito per la presentazione della dichiarazione dei redditi relativa al periodo d’imposta 2024. La prova dell'esistenza dell'edificio è fornita dall'iscrizione in catasto oppure dalla richiesta di accatastamento, oltre che dal pagamento dell'Ici o dell'Imu, se dovuta.
Di isolamento termico delle superfici opache verticali, orizzontali e inclinate che interessano l’involucro degli edifici è prevista una detrazione con limiti e condizioni specifiche, soprattutto per edifici plurifamiliari. La detrazione è calcolata su un ammontare complessivo delle spese non superiore a euro 50.000 per singolo intervento o unità; varia a seconda del numero di unità immobiliari che compongono l’edificio.
Il sistema fognario e di depurazione si compone dell'allacciamento delle utenze alla rete fognaria, del sistema di condotte per la raccolta e il convogliamento delle acque reflue urbane, degli impianti di depurazione e di ogni altro sistema atto a ridurre il carico di inquinanti presenti nelle acque reflue. La rete fognaria può prevedere reti miste o separate, a seconda della destinazione delle acque e delle condizioni tecniche ed ambientali. Nell’ambito della progettazione di nuove opere fognarie o del risanamento di opere esistenti, si deve prevedere la realizzazione di reti separate anche nel caso che la fognatura di recapito sia mista.
La pubblica fognatura nera o mista ha norme specifiche: è vietato l'allacciamento di acque meteoriche non contaminate; le acque meteoriche contaminate devono essere prioritize inviate agli scaricatori e depuratori. Se l’allacciamento non è possibile, il titolare deve gestire sistemi di depurazione autonomi. L’amministrazione promuove studi e accordi per riutilizzo di acque meteoriche e depurazione naturale quando possibile, soprattutto in ambiti di nuovo insediamento e riqualificazione.
- Il gestore può richiedere interventi specifici a carico dei soggetti attuatori per il risanamento o potenziamento della rete fognaria.
- La potenzialità degli impianti di depurazione deve essere adeguata ai carichi idraulici e inquinanti, con margine di sicurezza.
- Prima dell’immissione in fognatura o corpo idrico, possono essere richiesti bacini di laminazione secondo norme specifiche.
Dal punto di vista pratico, le detrazioni per interventi di riqualificazione energetica (eco bonus) hanno evoluto percentuali e requisiti nel tempo, con possibilità di rateizzazione; l’applicazione concreta dipende dall’anno di sostenimento delle spese, dal tipo di intervento e dalla situazione reddituale del contribuente.