Il bonifico è l'operazione bancaria di trasferimento di denaro da un ordinante a un beneficiario. La contabile del bonifico è la ricevuta rilasciata dalla banca a chi effettua un bonifico bancario. La contabile del bonifico è un documento, sia fisico che virtuale, che può essere richiesto quando trasferiamo denaro dal nostro conto bancario a un altro. La contabile o ricevuta bonifico online viene messa a disposizione nell’area clienti.
Che informazioni contiene e come si ottiene la contabile del bonifico
La contabile del bonifico contiene informazioni dettagliate sul mandante e sul beneficiario. La contabile di un bonifico viene rilasciata dalla banca dopo l’esecuzione di un’operazione allo sportello. Nel caso di un bonifico online, basta accedere al conto tramite il servizio di home banking e andare sui bonifici effettuati; successivamente è sempre possibile consultare e stampare i PDF con le ricevute dei bonifici effettuati.
Contabile del bonifico come prova di pagamento: limiti e rischi
La contabile del bonifico è generalmente considerata una prova sicura di un pagamento effettuato, poiché contiene informazioni dettagliate sul mandante e sul beneficiario. Tuttavia, di per sé questo non è un metodo sicuro al 100% per accertare l’avvenuto pagamento. Immagina di vendere un oggetto in internet richiedendo il pagamento a mezzo bonifico: l’acquirente potrebbe affermare di aver provveduto al pagamento e richiedere la spedizione immediata, rendendosi disponibile a inviare la contabile del bonifico. C’è il rischio che la contabile confermi un bonifico che potrebbe essere annullato dal debitore successivamente.
Per ridurre ulteriormente i rischi, è sempre utile, se possibile, aspettare che il denaro sia stato ufficialmente trasferito nel nostro conto per evitare il rischio di frodi. Se questo non è possibile, è consigliabile verificare la correttezza dell’operazione con la propria banca utilizzando i dati riportati sulla contabile.
Confronto: contabile del bonifico vs ricevuta di pagamento
- La contabile del bonifico viene rilasciata da una banca al momento dell’esecuzione del bonifico.
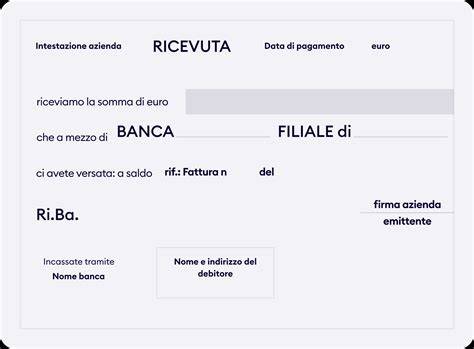
- La ricevuta di pagamento è emessa dal beneficiario come conferma dell’avvenuto pagamento.
- La loro principale differenza è l’emittente; entrambe possono essere utili nel processo di verifica, ma la contabile bancaria è più tecnico-amministrativa e dettagliata.
Soluzioni alternative e tempi di accredito
Il bonifico bancario è un metodo di pagamento comodo e ampiamente utilizzato, ma occorre attendere alcuni giorni prima dell’accredito del denaro sul conto corrente del destinatario. Per ridurre i tempi e i rischi legati alla verifica del pagamento esistono altre soluzioni. Con i rapidi tempi di accredito di alcuni operatori fintech è possibile risolvere molti problemi legati alla verifica dei pagamenti. Ad esempio, alcune piattaforme di trasferimento sono più veloci di una banca - specialmente per i bonifici internazionali. Inoltre, tramite agenzie come Western Union è possibile trasferire denaro riducendo i tempi di attesa e ritirarlo in contanti.
Bonifico parlante e implicazioni fiscali
Il bonifico parlante è un bonifico bancario o postale che include nella causale tutti i dati richiesti dalla normativa fiscale per consentire all'Agenzia delle Entrate di verificare il diritto alle detrazioni. La causale del bonifico parlante è l'elemento che distingue un pagamento ordinario da uno che dà diritto a detrazioni fiscali. Il termine "parlante" deriva proprio dal fatto che il bonifico “comunica” all'amministrazione finanziaria tutti i dati necessari per controllare la legittimità della detrazione richiesta.
Effettuare un bonifico parlante dal tuo conto è semplice e richiede gli stessi passaggi di un bonifico ordinario. Può effettuare un bonifico parlante chiunque abbia un conto bancario o postale, sia esso una persona fisica, un professionista con Partita IVA, un'impresa individuale, una società o un'associazione. Il bonifico deve essere eseguito da un conto intestato al soggetto che beneficia della detrazione fiscale.
Dati tipici da inserire nella causale del bonifico parlante
- Riferimento alla normativa o al beneficio (es. "detrazione art. 16-bis DPR 917/86").
- Codice fiscale del beneficiario della detrazione.
- P.IVA o codice fiscale del fornitore e numero fattura.
Se hai effettuato un bonifico ordinario senza la corretta causale, puoi provare a rimediare richiedendo alla tua banca di rettificare la causale; questa operazione è possibile solo se il bonifico non è ancora stato accreditato sul conto del beneficiario. In alternativa, puoi chiedere al fornitore di restituirti l'importo e procedere con un nuovo pagamento tramite bonifico parlante.
Uso della contabilità bancaria nella gestione aziendale e nei lavori pubblici
La contabilità è la parte della ragioneria che si occupa della registrazione e del controllo dei fatti economici e finanziari. La contabilità dei lavori pubblici comprende le misurazioni, le registrazioni e i documenti con cui il direttore dei lavori controlla l’avanzamento tecnico ed economico dell’appalto. La contabilità dei lavori pubblici consiste essenzialmente nel misurare le lavorazioni eseguite, classificare le lavorazioni secondo le voci contrattuali, applicare alle quantità rilevate i prezzi previsti dal contratto, registrare progressivamente l’andamento della spesa e determinare le somme maturate dall’esecutore.
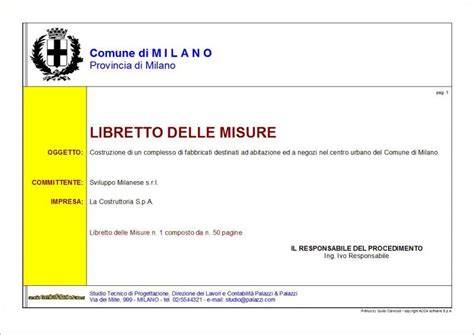
I documenti principali della contabilità dei lavori pubblici sono: il giornale dei lavori, il libretto delle misure, il registro di contabilità, lo stato di avanzamento lavori (SAL), il certificato per pagamento delle rate, il conto finale dei lavori e la relativa relazione. Il flusso documentale segue normalmente questa sequenza: rilevazione delle lavorazioni in cantiere, registrazione nei libretti delle misure, valorizzazione nel registro di contabilità, emissione del SAL, rilascio del certificato di pagamento e predisposizione del conto finale.
Ruoli e responsabilità nella contabilità dei lavori pubblici
- Il Direttore dei Lavori accerta e registra i fatti che producono spesa contemporaneamente al loro verificarsi, cura che i libretti delle misure siano aggiornati e immediatamente firmati dall’esecutore o dal tecnico che ha assistito al rilevamento.
- Il Registro di contabilità raccoglie le quantità annotate nei libretti delle misure e applica i relativi prezzi contrattuali; riassume e accentra l’intera contabilizzazione dell’opera.
- Il RUP (Responsabile Unico del Procedimento) emette il certificato di pagamento contestualmente all’adozione del SAL e comunque entro sette giorni.
Conservazione e documentazione elettronica
La compilazione dei libretti e la tenuta della contabilità possono avvenire anche in forma digitale: la contabilità digitale consente di registrare le misure rilevate direttamente in cantiere e di predisporre i documenti necessari per SAL e certificati di pagamento. I documenti devono essere compilati con precisione e tempestività, firmati contestualmente alla compilazione e ordinati secondo la cronologia di inserimento dei dati.
Pratiche consigliate per chi riceve o richiede una contabile
- Se possibile, attendere l’accredito effettivo sul conto prima di considerare conclusa la transazione.
- Se non si può aspettare, verificare con la propria banca l’esistenza e la correttezza dell’operazione utilizzando i dati riportati sulla contabile.
- Per pagamenti che devono consentire benefici fiscali, usare sempre il bonifico parlante con tutti i dati previsti dalla normativa.
- Conservare le ricevute e le contabili in formato digitale o cartaceo per eventuali controlli amministrativi e fiscali.